- 中文
- English
- Español
金刚石上氮化镓半导体衬底市场——全球行业分析与预测(2023-2029)
2024-05-29 09:38:52
浏览:
“
预计到 2029 年,金刚石基 GaN 半导体基板市场规模将达到 7174 万美元,预测期内复合年增长率为 11.2%。报告包括 COVID-19 封锁对市场领导者、追随者和颠覆者收入的影响分析。由于不同地区和国家实施封锁的方式不同,封锁的影响也因地区和细分市场而异。报告涵盖了当前对市场的短期和长期影响,这将有助于决策者为各地区公司制定短期和长期战略大纲。
”
金刚石半导体衬底上的氮化镓市场预计到 2029 年将达到 7174 万美元,预测期内复合年增长率为 11.2%。该报告评估了 COVID-19 封锁对市场领导者、追随者和颠覆者的不同影响,因为不同地区和国家的实施情况有所不同。它审查短期和长期影响,协助决策者制定近期和遥远的未来区域战略。

高导热率、出色的高频处理能力以及卓越的能源效率和灵活性推动了全球金刚石半导体衬底上的氮化镓市场。该技术增强了电磁频谱的利用率,提高了军事、国防、卫星和无线技术的性能。然而,尽管硅基和氮化镓基衬底具有诸多优点,但其市场份额较高,加上其价格低于金刚石,阻碍了金刚石基氮化镓的需求。在预测期内,单晶金刚石占据市场主导地位,适合制造先进的金刚石电子器件。由于高功率设备的冷却复杂性降低,金刚石基氮化镓市场对航空航天、国防、高功率电子和研发领域射频功率应用的需求不断增长。

从地区来看,由于对现代电子晶圆的需求不断增加以及高功率电子产品中金刚石衬底上氮化镓的采用,预计北美将在预测期内引领金刚石半导体衬底氮化镓市场。该报告对全球金刚石半导体衬底上的氮化镓市场进行了全面分析,涵盖了所有行业利益相关者。它详细介绍了该行业的过去、当前状况以及预测的市场规模和趋势,简化了复杂的数据。

该报告探讨了该行业的各个方面,重点关注市场领导者、追随者和各地区新进入者等关键参与者。它包括 PORTER、SVOR 和 PESTEL 分析,强调微观经济因素的区域影响。它评估对业务产生积极或消极影响的外部和内部因素,为决策者提供清晰的未来前景。通过对市场进行细分和分析,报告阐明了市场动态和结构,预测了市场规模。它还提供了主要参与者的竞争分析,包括类型、价格、财务状况、产品组合、增长战略和区域存在,作为投资者的指南。

常见疑问问答:
Q
哪个地区在全球金刚石基氮化镓半导体衬底市场中占有最大份额?
A
2022 年北美地区所占份额最高。
Q
全球金刚石氮化镓半导体衬底市场的增长率是多少?
A
2023-2029 年预测期内,全球金刚石半导体衬底上的 GaN 市场复合年增长率为 11.2%。
Q
全球金刚石氮化镓半导体衬底市场报告的范围是什么?
A
全球金刚石半导体衬底上的 GaN 市场报告有助于 PESTEL、PORTER、COVID-19 影响分析、给投资者和领导者的建议以及预测期的市场估计。
Q
谁是全球金刚石氮化镓半导体衬底市场的主要参与者?
A
全球 GaN 金刚石半导体衬底市场的重要参与者包括 – Blue Wave Semiconductor、Element Six、Microwave Enterprise、Advanced Diamond Technologies、IIa Technologies、NeoCoat、Crystallume、Qorvo、RFHIC Corporation、Akash Systems、Mitsubishi Electric、Qorvo 。
Q
该市场的研究周期是多长?
A
研究 2022 年至 2029 年全球金刚石半导体衬底上 GaN 市场。

*文章来源:https://www.maximizemarketresearch.com/market-report/global-gan-on-diamond-semiconductor-substrates-market/19821/
*如有侵权,请联系删除。









-

MPCVD 单晶金刚石晶片:从气相沉积到成品晶片完整加工流程解析
MPCVD微波等离子体化学气相沉积技术,是目前制备高品质单晶金刚石晶片的核心工艺,凭借低缺陷、高纯度、大尺寸可控的优势,广泛应用于半导体散热、精密光学、高端传感器等领域。单晶金刚石晶片的成品品质,取决于从气相沉积生长到后道精密加工的全流程管控,每一道工序的精度把控,都直接决定晶片的平整度、透光性、导热性与使用寿命。本文完整拆解MPCVD单晶金刚石晶片从原料沉积到成品交付的全加工链路。
-
大单晶还是多晶?金刚石未来的应用方向值得讨论
随着金刚石逐渐进入半导体、热管理、光学、高功率电子以及精密加工等领域,市场对金刚石材料的尺寸、质量和加工能力也提出了更高的要求。 一个值得讨论的问题是:未来的大尺寸金刚石应用,大单晶和多晶哪一种更有潜力?
-
金刚石抛磨工艺:核心难点与产业挑战
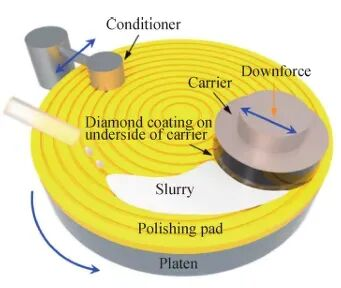
金刚石被誉为 “终极材料”—— 莫氏硬度 10 级、超高热导率(约 2200 W/(m・K))、优异的化学稳定性和广谱透光性,使其在半导体散热、高端光学器件、量子芯片等前沿领域不可替代。然而,“好材料难加工” 这一悖论在金刚石身上体现得淋漓尽致。抛磨工艺从粗磨找平到原子级精抛,每一步都面临精度、效率与损伤控制的多重博弈。
-
单晶与多晶CVD金刚石,真正的工艺差异不在设备,在生长逻辑
单晶与多晶CVD金刚石是生长机理、晶格结构、性能体系完全独立的两种功能性新材料,二者的工艺逻辑、产品特性、应用边界从沉积生长之初就已彻底分化。脱离底层晶体结构的对比与选型,极易造成高端场景材料错配、量产场景性能高估等问题,制约产品应用价值落地。